碳化硅终于来了!
数十年来,我们习惯于认为硅是唯一的解决方案。当全球最大的晶圆厂忙于硅芯片的流片时,化合物半导体(CS)领域始终在持续推进。无论是磷化铟(InP)、氮化硅(SiN)、砷化镓(GaAs)、锗(Ge)、铟镓砷(InGaAs)、碲化镉(CdTe)、氮化镓(GaN)还是碳化硅(SiC),半导体世界远不止硅材料。 随着特斯拉在电动汽车中引入碳化硅(SiC),世界意识到SiC已无法被忽视。据Yole预测,该市场规模在2023年已突破25亿美元,并预计将以惊人的24%复合年增长率持续扩张。如今,绝大多数电动汽车电子设备供应商都已提供SiC功率集成电路。
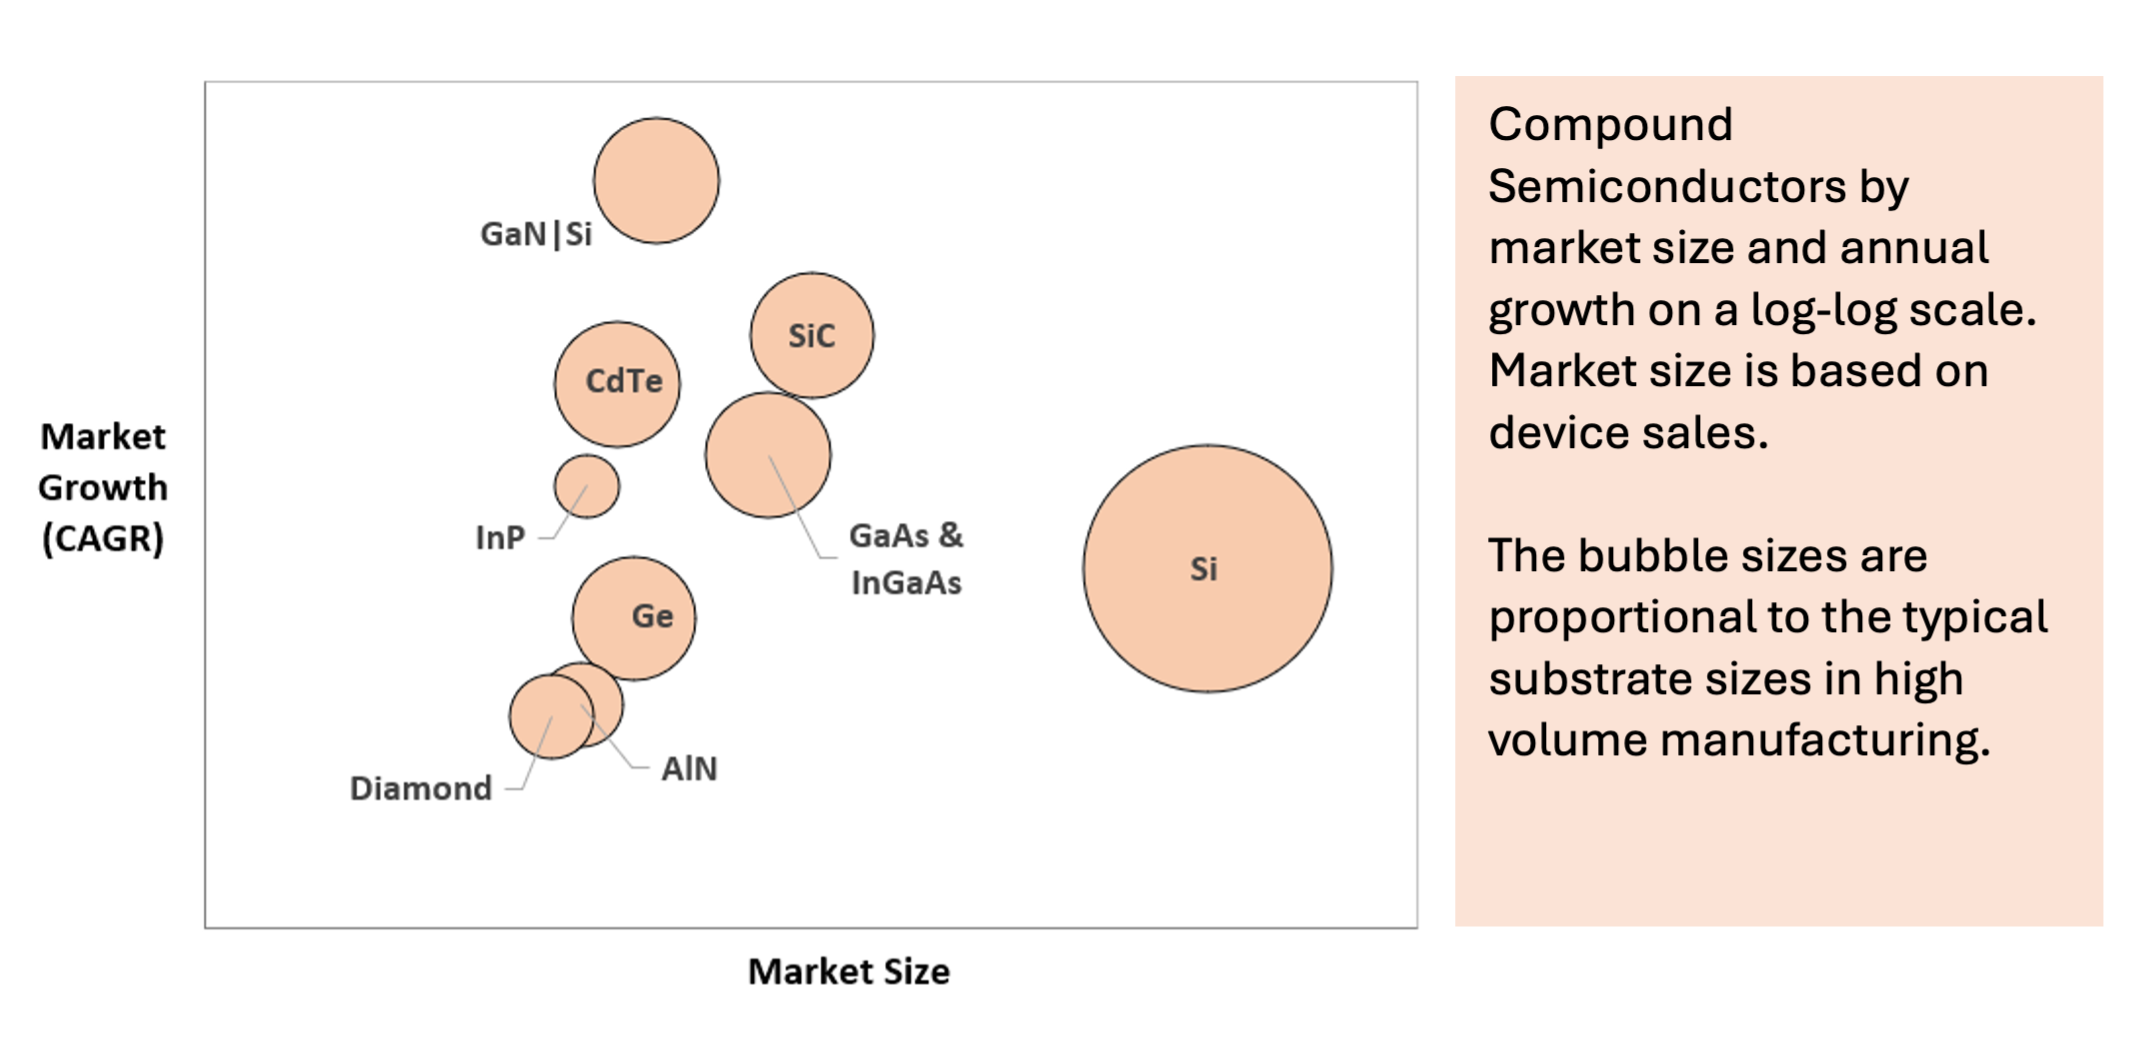
这催生了一个全新的生态系统,涵盖材料供应商、资本设备、 无晶圆厂、晶圆代工和OSAT厂商。部分企业采取完全垂直整合模式,从 碳化硅 粉末开始,最终形成多芯片功率模块。这些企业即为IDM厂商,包括意法半导体、 安森美、 Wolfspeed、英飞凌、电装、博世、罗姆、 三安光电等企业……由于 原材料的高昂成本 ,许多 新进入者 涌入基板行业。众多企业通过并购与有机增长重金投入,如今却面临着向股东回报投资的挑战。在这场激烈竞争中,许多企业必然在质疑其长期战略。
福利代价高昂
碳化硅为设计者和消费者均带来卓越优势。得益于其材料特性,碳化硅晶体管可在更高电压下运行,电阻更低,且温度对性能的影响更小。这些特性使碳化硅电子器件在车辆和电网应用中的电力转换与充电领域极具吸引力。然而,其原材料成本远高于硅材料。 碳化硅晶体生长速度比硅慢几个数量级;其硬度仅次于钻石,导致切割、抛光和划片困难;高工作电压需要厚外延层,而厚层易产生高缺陷率;垂直晶体管结构需要大量晶圆背面加工。 所有这些因素导致缺陷率升高、良率降低且频繁出现良率波动。对消费者而言,这意味着产品成本上升和实际使用可靠性下降。最终,没有人愿意在经销商处倾尽毕生积蓄购入新车后,却被困在故障频发的电动汽车里。
落后硅谷多年
制造商们常说碳化硅落后于硅材料数十年。晶圆尺寸的主流趋势能很好地反映材料平台的成熟度。历史上,随着硅制造工艺的成熟,行业逐步转向更大尺寸的晶圆——过去四十年间经历了100毫米、150毫米、200毫米直至300毫米晶圆的发展历程,如下图所示。
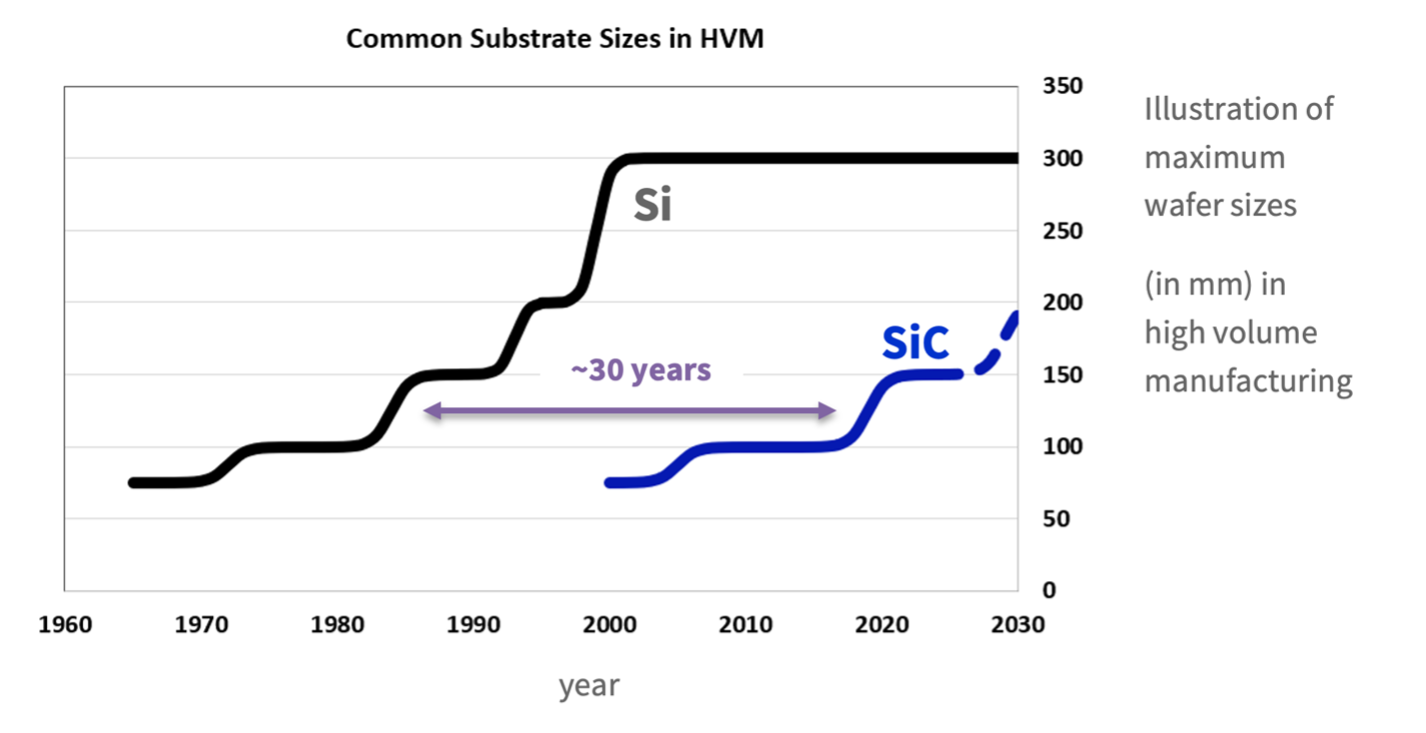
与此同时,当前碳化硅主要采用150毫米衬底制造。不过已有数家公司宣布将过渡到200毫米衬底。近期中国衬底供应商SICC展示了300毫米衬底,但如此大尺寸衬底的应用仍遥不可及。 未来数年内,绝大多数产能仍将维持在150毫米晶圆规模。因此,若以量产基板尺寸衡量,碳化硅确实落后硅基材料三十年。
当今碳化硅电路的复杂程度类似于八十年代的硅芯片。如今复杂电路的集成主要发生在封装层面,而非硅芯片中常见的单片集成电路。尽管最复杂的硅集成电路拥有数十亿个晶体管,但碳化硅集成电路的复杂度远不及此。 原因很简单——晶圆良率随晶圆面积呈指数级下降。在高缺陷率条件下,这种情况会造成严重影响,唯一的解决之道是采用更小的晶圆,在封装层级将已知良品晶圆集成到更复杂的电路中。
尽管碳化硅确实比硅落后数十年,但它并不需要数十年时间就能迎头赶上。
大数据平台
数十年来在硅集成电路制造领域发展起来的方法现已应用其中。一个典型的例子就是我们的 Exensio®平台,该平台基于我们在硅芯片领域应用数据分析的20年经验构建而成。在此,我们将目光聚焦于数据本身,以及如何高效利用数据来推动创新。毕竟,数十年的行业深耕让我们积累了宝贵的经验。
- 打破数据孤岛: 从集成电路设计到大规模量产的技术周期漫长而艰难,涉及众多参与方,且各环节存在大量数据孤岛。这正是端到端大数据平台发挥作用之处——它能贯通所有数据端点,使海量数据为广泛职能所用。
- 智能工厂: 当今的前端工厂与数十年前的前辈截然不同。现代制造生态系统汇聚了数十家供应商提供的多样化软件能力,这些能力具备成熟的互操作性。
- 标准化: 得益于多家组织(如SEMI、GSA、SIA)的推动,行业标准体系已形成广泛覆盖,涵盖从设备互联到数据格式及规格的各个方面。这些标准促进了工具与供应商间的互操作性,优化了设备和软件部署流程,从而有效支持良率提升。
- 材料可追溯性: 无论是在晶圆厂追踪晶圆,还是在装配线追踪芯片,这都是项复杂任务。多层基板ID管理、多工序返工、基板分级、优选筛选等只是其中几个例子。在装配线中,挑战同样严峻。所幸,追溯标准已解决了其中诸多难题。
- 数据模型 是真正见真章的地方。现在您已拥有入库物料数据、来自晶圆厂的在线数据、封装数据以及OSAT的测试数据——如何利用这些数据加速学习和量产?数据模型描述了制造流程中物理实体(设备、晶圆、芯片、模块)、工艺(晶圆厂、封装、测试)及其相互关系。
- 人工智能/机器学习: 几十年前,科学家们不得不费尽心力建立因果分析关系,软件开发人员则忙于制定软件规格说明书等等。如今,海量的数据驱动框架与无处不在的人工智能/机器学习技术缩短了这一周期,消除了诸多瓶颈。无论你是习惯说"OK Google"还是"嘿Siri"的人,都不希望每次有疑问时都得依赖数据科学家团队。
- 数据过载: 在整个制造过程中,每块晶圆都会产生海量数据。然而其中大部分数据从未被使用。与此同时,汽车领域的客户正对芯片和模块供应商提出更严格的数据保留要求。这正是数据平台必须实现的关键——提供灵活的存储选项组合,在性能与成本间实现权衡,并配备数据缓存与老化控制功能。
- 当然,上述任何项目都不是什么高深技术。任何制造商都能通过自主解决方案实现这些目标。虽然这些方案的初期成本看似较低,但长期维护难度大,往往最终会消耗更多人力成本。 采用行业标准解决方案能帮助制造商提升效率,比竞争对手更快实现产量提升。 这正是越来越多企业主动寻求合作的原因。
接下来是什么
据Yole、TrendForce、麦肯锡和SEMI预测,多数化合物半导体器件将实现增长,其中碳化硅无疑位居榜首。参照Gartner"技术成熟度曲线"理论,该技术已度过幻灭低谷期。硅基与氮化镓材料正持续拓展其在功率IC市场的份额,这种变化将推动碳化硅在性能与成本方面取得突破。 与此同时,各细分领域正涌入更多参与者——材料供应商、代工厂、无晶圆厂及IDM厂商。竞争将日益激烈,迫使制造商提升良率、加快开发周期并实现更高集成度。在成本与性能的双重压力下,设计者和制造商必须开始采用行业标准的大数据平台。后续文章将深入探讨此类平台的各个维度。
了解更多信息,请点击以下链接:
参考文献:
- 半导体行业的未来会怎样? 2024年8月
- 尽管短期内面临全球经济逆风,功率碳化硅和氮化镓市场仍将保持增长态势,预计到2029年分别达到近100亿美元和超过20亿美元规模。Yole,2024年9月
- 碳化硅功率器件市场(2024版)R&M,2024年6月
- 功率碳化硅——2024年制造报告Yole公司,2024年4月
- 2024年全球氮化镓功率器件市场分析报告TrendForce,2024年8月